
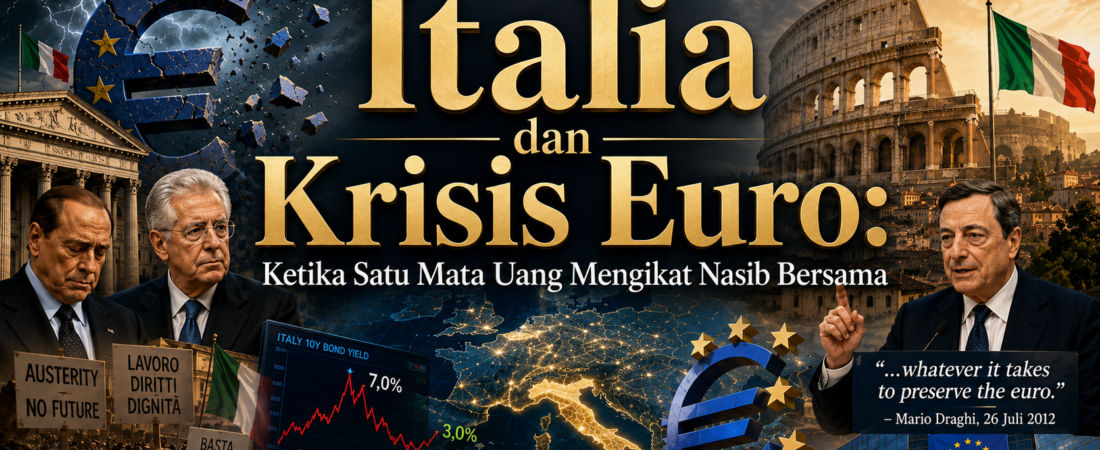
Italia dan Krisis Euro: Ketika Satu Mata Uang Mengikat Nasib Bersama
Pada 2011, utang Italia begitu besar sampai menggetarkan seluruh zona euro. Menengok kembali krisis itu dari hari ini: bagaimana satu mata uang bersama mengubah masalah satu negara menjadi masalah semua, dan apa yang tersisa sesudahnya.
Hari ini euro terasa seperti sesuatu yang selalu ada. Dua puluh negara memakainya, dari Irlandia sampai Yunani, dan Kroasia baru bergabung pada 2023. Tetapi satu setengah dekade lalu, mata uang itu nyaris pecah — dan garis retaknya yang paling menakutkan bukan Yunani, melainkan Italia.
Yunani memang yang pertama jatuh, dan namanya paling sering disebut. Namun ekonomi Yunani kecil. Italia adalah ekonomi terbesar ketiga di zona euro, dan utangnya berlipat-lipat lebih besar. Di sinilah letak paradoks yang membuat 2011 begitu menegangkan: Italia terlalu besar untuk dibiarkan gagal, tetapi juga terlalu besar untuk diselamatkan. Tulisan ini melacak bagaimana negara itu sampai ke titik tersebut, dan ke mana ceritanya bermuara.
I · Satu Mata Uang, Banyak Negara
Euro lahir dari sebuah cita-cita besar. Lewat Perjanjian Maastricht 1992, negara-negara Eropa sepakat menyatukan mata uang mereka; euro mulai dipakai secara pembukuan pada 1999 dan beredar sebagai uang tunai pada 2002. Gagasannya sederhana dan memikat: satu mata uang akan mempermudah perdagangan, menekan biaya, dan mengikat Eropa lebih erat.
Tetapi ada satu cacat rancangan yang baru terlihat ketika badai datang. Negara-negara itu menyatukan kebijakan moneter — satu bank sentral, satu suku bunga — tanpa menyatukan kebijakan anggaran. Tiap negara tetap memungut pajak dan berutang sendiri-sendiri. Untuk menjaga agar sistem tidak pincang, Maastricht memasang dua rambu: utang pemerintah tidak boleh melewati 60 persen dari PDB, dan defisit anggaran tidak boleh lebih dari 3 persen. Masalahnya, rambu itu kerap dilanggar, termasuk oleh negara-negara besar, dan nyaris tak ada sanksi yang menggigit. Ketika satu negara menumpuk utang melampaui batas, seluruh pemegang euro ikut menanggung risikonya — sebab mereka berbagi mata uang yang sama.
II · Efek Domino, atau Sesuatu yang Lebih Rumit
Krisis pecah di Yunani pada 2009–2010, ketika terungkap bahwa defisit negara itu jauh lebih besar daripada yang dilaporkan. Dari sana ia menjalar: Irlandia, Portugal, Spanyol, lalu Italia. Bersama Yunani, negara-negara ini kerap disingkat “PIIGS” — dari huruf awal Portugal, Ireland, Italy, Greece, Spain — dan semuanya memikul rasio utang tinggi. Data IMF 2010 memperlihatkan gambarannya: utang Yunani 124,9 persen dari PDB, Italia 120,1 persen, Portugal 84,6 persen, Irlandia 82,9 persen, dan Spanyol 66,3 persen.
Orang sering menyebutnya “efek domino”, seolah kedekatan geografis membuat satu negara menjatuhkan tetangganya. Tetapi mekanismenya sebenarnya lebih rumit, dan lebih penting untuk dipahami. Yang menular bukan letak di peta, melainkan keraguan. Karena kelima negara memakai euro, tak satu pun bisa menyelamatkan diri dengan cara lama: mencetak uang sendiri atau menurunkan nilai mata uangnya agar utang terasa lebih ringan. Ketika investor mulai ragu Yunani sanggup membayar, mereka bertanya-tanya soal Portugal, lalu Italia, lalu bahkan Spanyol. Keraguan itu mendorong mereka menjual obligasi negara-negara lemah, sehingga bunga utang di negara-negara tersebut melonjak — yang justru membuat utang makin sulit dibayar. Semakin takut pasar, semakin mahal biaya utang; semakin mahal biaya utang, semakin nyata ketakutan itu. Domino yang sesungguhnya adalah lingkaran ini, bukan garis batas antarnegara.
III · Giliran Italia
Italia bukan negara miskin. Ia ekonomi maju dengan industri manufaktur kelas dunia — dari mesin hingga barang mewah bermerek “Made in Italy” — sektor jasa yang besar, dan pariwisata yang menyedot puluhan juta pengunjung tiap tahun. Utara yang industrialis menopang selatan yang lebih bergantung pada pertanian. Sebagai eksportir besar dunia, sebagian besar dagangnya justru dengan sesama anggota Uni Eropa.
Justru karena itu, kejatuhannya jauh lebih berbahaya daripada Yunani. Utang publik Italia menembus sekitar 120 persen dari PDB pada 2011, senilai hampir dua triliun euro — berkali lipat utang Yunani yang “hanya” ratusan miliar. Pada paruh kedua 2011, bunga obligasi pemerintah Italia bertenor sepuluh tahun merangkak mendekati 7 persen, ambang yang sebelumnya sudah memaksa Yunani, Irlandia, dan Portugal meminta ditalangi. Bedanya, dana talangan Eropa sanggup menahan negara-negara kecil itu; untuk menahan Italia, tidak ada kantong yang cukup dalam. Kalau Italia jatuh, euro ikut jatuh. Untuk pertama kalinya, krisis bukan lagi soal satu negara pinggiran, melainkan soal bertahan atau bubarnya euro itu sendiri.
IV · Berlusconi Jatuh, Teknokrat Naik
Saat krisis memuncak, Italia dipimpin Perdana Menteri Silvio Berlusconi — taipan media yang sudah empat kali memerintah sejak 1994. Uni Eropa dan IMF menuntut pengetatan: potong belanja, naikkan pajak, reformasi pensiun. Tuntutan itu tidak populer. Rakyat turun ke jalan, dan koalisi Berlusconi sendiri retak. Gagal meyakinkan parlemen dan kehilangan kepercayaan pasar, Berlusconi mengundurkan diri pada November 2011.
Penggantinya adalah Mario Monti, ekonom dan mantan komisioner Uni Eropa — seorang teknokrat, bukan politikus, yang ditunjuk khusus untuk memadamkan api. Atas persetujuan parlemen, Monti menjalankan paket penghematan sekitar 33 miliar euro: menaikkan pajak, menaikkan usia pensiun hingga 67 tahun, dan meluncurkan paket liberalisasi bertajuk “Growth Italy” untuk membuka sektor-sektor yang selama ini dikunci. Sebagai simbol keseriusan berhemat, Italia bahkan menarik pencalonannya sebagai tuan rumah Olimpiade 2020 dan memangkas anggaran pertahanan, termasuk pesanan jet tempur F-35. Langkah-langkah itu menstabilkan anggaran, tetapi harganya mahal secara sosial — dan Monti tahu penghematan saja tidak akan menyelamatkan euro.
V · Tiga Kata yang Menyelamatkan Euro
Titik balik justru datang bukan dari Roma, melainkan dari London, dan bukan dari politikus, melainkan dari seorang bankir sentral. Pada 26 Juli 2012, Presiden Bank Sentral Eropa saat itu, Mario Draghi — kebetulan seorang Italia — berjanji bahwa ECB siap melakukan whatever it takes untuk menyelamatkan euro.
“…whatever it takes to preserve the euro.”
…apa pun yang diperlukan untuk menyelamatkan euro. Dan percayalah, itu akan cukup.
Mario Draghi, Presiden ECB — London, 26 Juli 2012
Beberapa hari kemudian ECB mengumumkan program Outright Monetary Transactions (OMT), yang secara prinsip memungkinkannya membeli obligasi negara anggota yang terancam dalam jumlah tak terbatas. Yang menarik, program itu tidak pernah benar-benar dipakai. Cukup dengan janji itu, pasar percaya ada “penjamin terakhir” di belakang euro, dan gelombang spekulasi surut. Bunga obligasi Italia yang sempat menyentuh sekitar 7 persen perlahan turun; satu dekade kemudian, pemerintah Italia bisa berutang sepuluh tahun dengan bunga sekitar 3 persen. Sebuah kalimat, tanpa satu euro pun dibelanjakan, meredakan krisis yang bertahun-tahun tak selesai oleh paket talangan.
VI · Lima Belas Tahun Kemudian
Euro selamat. Alih-alih menyusut, keanggotaan zona euro justru bertambah. Namun cerita Italia sesudahnya penuh ironi. Kursi perdana menteri berganti nyaris tanpa henti — Enrico Letta, Matteo Renzi, Paolo Gentiloni, Giuseppe Conte — sebelum, pada 2021, jabatan itu justru jatuh ke tangan Mario Draghi, orang yang dulu menyelamatkan euro dengan kata-kata. Pemerintahannya bubar pada 2022, dan pemilu membawa Giorgia Meloni ke kursi tersebut pada Oktober 2022, perdana menteri perempuan pertama dalam sejarah Italia (Britannica, 2025). Silvio Berlusconi, tokoh sentral drama 2011, wafat pada Juni 2023 di usia 86 tahun — menutup satu era politik Italia (Al Jazeera, 2023).
Utangnya sendiri tak kunjung turun. Ia bertahan di kisaran 130-an persen dari PDB, melonjak ke 154 persen pada 2020 ketika pandemi menghantam, lalu berada di sekitar 137 persen pada akhir 2025 — masih yang tertinggi kedua di zona euro setelah Yunani (Eurostat, 2026). Yang berubah bukan angka utangnya, melainkan cara Eropa merespons. Setelah pandemi, alih-alih menuntut penghematan seperti pada 2011, Uni Eropa untuk pertama kalinya berutang bersama-sama: program NextGenerationEU senilai lebih dari 800 miliar euro, dibiayai obligasi bersama Uni Eropa. Italia menjadi penerima terbesar, dengan rencana senilai 191,5 miliar euro yang secara simbolis diserahkan langsung kepada Draghi pada 2021 (Euronews, 2021). Krisis 2011 memaksa Eropa mengakui separuh serikat yang selama ini hilang — sisi fiskalnya — dan sejak itu ia perlahan, dan belum selesai, membangunnya.
VII · Penutup
Metafora domino menangkap ketakutannya, tetapi meleset soal sebabnya. Yang menjatuhkan negara-negara Eropa satu per satu bukan kedekatan di peta, melainkan sebuah mata uang yang dibagi tanpa satu kas bersama dan tanpa penjamin terakhir yang jelas di belakangnya. Italia menjadi ujian paling berat justru karena ukurannya: terlalu besar untuk dibiarkan gagal, terlalu besar untuk diselamatkan dengan dana talangan — sehingga euro pada akhirnya harus dipertahankan dengan janji seorang bankir sentral, bukan dengan uang tunai.
Kini euro masih berdiri, utang Italia masih tinggi, dan pertanyaan mendasar yang diajukan krisis itu belum sepenuhnya terjawab: mungkinkah berbagi uang tanpa berbagi tanggung jawab? Setiap kali Eropa mendekati jawaban — lewat OMT, lewat serikat perbankan, lewat utang bersama pasca-pandemi — ia melangkah setengah, lalu berhenti. Barangkali itulah warisan sejati krisis Italia: bukan sekadar kisah satu negara yang nyaris jatuh, melainkan pengingat bahwa mata uang bersama, pada akhirnya, adalah keputusan politik yang menuntut kepercayaan bersama pula.
Daftar Pustaka
- Al Jazeera. (2023, 12 Juni). Italy’s Silvio Berlusconi dies after several bouts of illness. aljazeera.com
- Caesar, R., Kösters, W., Kotz, H.-H., & Schwarzer, D. (2009). Governing the eurozone: Looking ahead after the first decade. Berlin: Stiftung Wissenschaft und Politik (SWP).
- Draghi, M. (2012, 26 Juli). Speech by the President of the ECB at the Global Investment Conference, London. European Central Bank. ecb.europa.eu
- Euronews. (2021, 22 Juni). Brussels greenlights Italy’s €191.5 billion COVID-19 recovery plan. euronews.com
- European Commission. (2021). Recovery plan for Europe: NextGenerationEU. commission.europa.eu
- European Parliament. (2022). Ten years after “whatever it takes”: Fragmentation risk in the current context. europarl.europa.eu
- Eurostat. (2026, 22 April). Government debt at 87.8% of GDP in euro area (Q4 2025). ec.europa.eu/eurostat
- Istituto Nazionale di Statistica (ISTAT). (2026). Notification of general government deficit and debt: Years 2022–2025. istat.it
- List of prime ministers of Italy. (2025). Encyclopædia Britannica. britannica.com
- Valiante, D. (2011). The eurozone debt crisis: From its origins to a way forward. CEPS Policy Brief No. 25. Brussels: Centre for European Policy Studies.